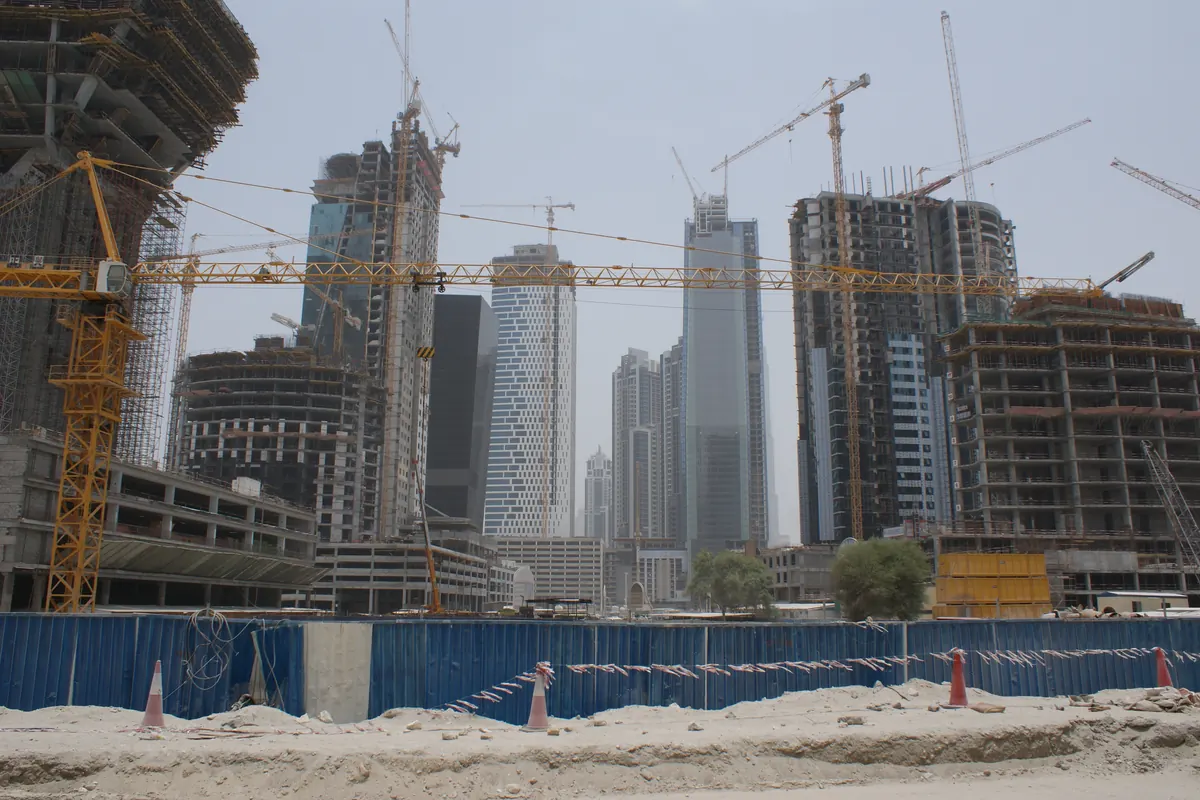
Siete de cada diez viviendas que se venden en Dubái se compran sobre plano: en el primer semestre de 2026 fueron 58.840 operaciones de las 86.000 registradas, según los datos del Dubai Land Department. Es la forma más habitual de entrar en el mercado desde España porque el promotor financia la compra con un plan de pagos y no hace falta hipoteca. También es donde se concentran los riesgos. Esta guía explica cómo funciona, qué protecciones legales existen y qué mirar antes de firmar.
¿Estás valorando una promoción sobre plano y quieres revisar sus números? Habla con Sorona y cuéntanos qué buscas.
Índice
Qué es comprar off-plan en Dubái
Compras una vivienda que aún no existe, directamente al promotor, a un precio cerrado y con un calendario de pagos ligado a la construcción. El contrato es el SPA (Sales and Purchase Agreement) y la compra se inscribe en el registro provisional del Dubai Land Department, el Oqood, hasta que el edificio se termina y se emite el título de propiedad definitivo.
Cómo se paga: los planes de pago
Cada promotor fija su plan, pero los esquemas habituales son:
- Entrada del 10 % al 20 % a la firma, más la tasa de registro.
- Pagos durante la obra ligados a hitos (por ejemplo, un porcentaje al terminar cimentación, estructura y fachada) hasta cubrir el 50 %, 60 % u 80 % del precio.
- Resto a la entrega (planes 60/40 u 80/20) o incluso después: los planes «post-handover» permiten pagar una parte en cuotas durante dos o tres años ya con las llaves, a veces con el piso alquilado.
Un plan largo reduce el capital que inmovilizas y mejora el rendimiento sobre lo invertido, pero también alarga el tiempo en el que dependes de que el promotor cumpla.
Las garantías legales que existen (y sus límites)
- Cuenta escrow obligatoria (Ley 8/2007 de Dubái): el dinero de los compradores va a una cuenta de garantía supervisada por el Dubai Land Department y el promotor solo puede disponer de él según avanza la obra, certificada por un consultor independiente. Es la protección más importante frente a promotores que cobran y no construyen.
- Registro Oqood: tu compra queda inscrita a tu nombre desde el principio, con la tasa del 4 % pagada una sola vez (no se vuelve a pagar al convertirse en título definitivo).
- Promotores y proyectos registrados en RERA, la agencia reguladora: un proyecto sin número de registro y sin cuenta escrow no debería considerarse.
- Tribunal especial para proyectos cancelados o paralizados (Decreto 33/2020): liquida el proyecto, devuelve el dinero de la cuenta escrow o lo reasigna a otro promotor.
- Límites: el escrow protege el dinero, no el plazo. Los retrasos de meses (o años) sobre la fecha prometida son frecuentes (los contratos estándar suelen permitir al promotor hasta 12 meses de demora) y las compensaciones dependen del contrato. Tampoco protege frente a comprar caro: si el mercado corrige, el escrow no devuelve la diferencia.
Lo que dice el mercado en 2026
Después de un 2025 récord, 2026 está siendo un año de enfriamiento. El conflicto con Irán de marzo de 2026 frenó en seco las operaciones y los precios cayeron un 10 % entre finales de febrero y junio según el índice de ValuStrat; en agosto de 2026 los pisos estaban un 5,3 % por debajo de un año antes y los registros de compras sobre plano cayeron un 40 % interanual ese mes. Fitch ya había avisado en 2025 de una corrección moderada, de hasta el 15 %, por la enorme oferta en construcción, y en junio de 2026 reconocía que podía ser mayor. La oferta prevista es enorme (más de 160.000 viviendas programadas para 2027), aunque en la práctica se entrega mucho menos de lo anunciado: en el primer semestre de 2026 se completaron 24.800 viviendas, el 41 % de lo programado. En reventas de pisos sobre plano se han visto descuentos del 10-15 % sobre el precio original.
¿Qué significa para quien compra ahora? Dos cosas: más capacidad de negociar con promotores que necesitan vender (planes más largos, descuentos, gastos de registro incluidos) y más obligación de elegir bien: zona con demanda real de alquiler, promotor con historial de entregas y precio por metro cuadrado contrastado con el mercado secundario de la zona.
Cómo elegimos un proyecto sobre plano
- Promotor: años de actividad, proyectos entregados y retrasos históricos. Los grandes (los que llevan décadas construyendo la ciudad) entregan; con los pequeños hay que mirar más.
- Precio por pie cuadrado frente a lo que ya se vende terminado en la misma zona. Si el sobre plano cuesta lo mismo que un piso terminado y alquilado, no compensa el riesgo.
- Rentabilidad de alquiler real de la zona, con datos publicados: en el primer semestre de 2026, Bayut situaba el rendimiento bruto de los pisos entre el 5,5 % de Downtown y el 7-9 % de zonas como JVC, Arjan, Dubai South o Discovery Gardens. Un precio alto en una zona de rendimiento bajo solo se justifica por revalorización, que hoy no está garantizada.
- Gastos de comunidad (service charges) previstos: entre 10 y 35 dírhams por pie cuadrado y año según la zona; en un piso de 800 pies cuadrados son entre 8.000 y 28.000 dírhams al año que salen de la renta.
- Cláusulas del SPA: fecha de entrega y penalizaciones, cambios de superficie permitidos, qué pasa si dejas de pagar (la ley permite al promotor quedarse con un porcentaje según el avance de obra), y si se permite revender antes de la entrega y con qué porcentaje pagado.
Comprar sobre plano desde España, paso a paso
- Reserva: formulario de reserva y señal (habitualmente el 5-10 %).
- SPA: firma del contrato, a distancia o con poder notarial legalizado (Emiratos no está en el Convenio de la Apostilla: el poder se legaliza por vía consular).
- Registro Oqood y pago de la tasa del 4 % del Dubai Land Department (2 % + 2 %) más las tasas administrativas del promotor.
- Pagos por hitos a la cuenta escrow, por transferencia internacional en dírhams.
- Entrega: inspección (snagging), alta de suministros y título de propiedad definitivo.
- Alquiler: contrato registrado en Ejari, gestión local y, en España, declaración de la renta. Lo explicamos en impuestos por invertir en Dubái siendo residente en España.
¿Te han ofrecido un proyecto sobre plano en Dubái? Antes de firmar, te decimos si el precio, el promotor y la zona aguantan la comparación con datos. Desde Zaragoza y con nuestro colaborador en Dubái.
Pedir una segunda opinión o llama al 644 83 65 50
Preguntas frecuentes
¿Es seguro comprar sobre plano en Dubái?
El dinero está protegido por la cuenta escrow obligatoria y el registro Oqood a tu nombre. Lo que no está protegido es el plazo de entrega ni el precio: elige promotor y zona con datos.
¿Cuánto hay que pagar al firmar?
Normalmente entre el 10 % y el 20 % del precio, más la tasa de registro del 4 % del Dubai Land Department y las tasas administrativas del promotor.
¿Puedo revender antes de que se termine?
Depende del contrato: la mayoría de promotores lo permiten a partir de un porcentaje pagado (con frecuencia el 30-40 %) y con una tasa de transferencia. En 2026 las reventas sobre plano se están cerrando con descuentos, así que no cuentes con ganar en la reventa a corto plazo.
¿Qué pasa si el promotor se retrasa?
Los retrasos son habituales. Las compensaciones dependen del SPA; RERA puede intervenir si el proyecto se paraliza y, en último término, devolver el dinero de la cuenta escrow.
¿Y si dejo de pagar una cuota?
La Ley 13/2008 de Dubái (artículo 11, redacción de 2020) fija el procedimiento: el promotor lo comunica al DLD, que te da 30 días para pagar. Si no, el promotor puede resolver el contrato y retener hasta el 25 % del precio si la obra está por debajo del 60 %, hasta el 40 % entre el 60 % y el 80 %, y con más del 80 % puede incluso subastar la vivienda. No es una hipoteca que se pueda «devolver» sin más: hay que estar seguro de poder cumplir el plan.
Relacionado: guía para invertir en Dubái desde España · cuánto cuesta comprar un piso en Dubái · Golden Visa por inversión.
Fuentes: leyes de Dubái 8/2007 (escrow), 13/2008 y 19/2020 (registro provisional e impago) y Decreto 33/2020 (tribunal especial), en el portal legislativo de Dubái; Dubai Land Department (registro de venta inicial / Oqood, tasas actualizadas a 08/09/2026); datos DLD de H1 2026 recogidos por Emirates 24/7 (20/07/2026); ValuStrat Price Index junio y agosto 2026 (Khaleej Times, 21/07 y 09/09/2026); Fitch Ratings vía The National (29/05/2025) y Fortune (01/06/2026); Cavendish Maxwell vía Khaleej Times (30/07/2026); Bayut, informe de ventas H1 2026; Real Estate Club Dubai, service charges 2026; Conferencia de La Haya, tabla de estados del Convenio de la Apostilla. Foto de cabecera: Business Bay, Nepenthes, CC BY-SA 3.0, Wikimedia Commons.
Fuentes principales consultables: Índice de precios agosto 2026 (ValuStrat) · Ley de cuentas escrow (Gobierno de Dubái) · Reforma de la Ley 13/2008 (Gobierno de Dubái) · Registro inicial Oqood (DLD) · Rendimientos estimados H1 2026 (Bayut).
¿Quieres vender o saber cuánto vale tu piso?
Te hacemos una valoración gratuita y sin compromiso, y nos encargamos de todo el proceso.
Pedir valoración gratuita 644 83 65 50